Китайская компания получила $202 млн чистой прибыли на вольфрамовом руднике в Казахстане
Китайская компания Jiaxin, разрабатывающая вольфрамовое месторождение Богуты в Алматинской области, отчиталась за первое полугодие. Чистая прибыль составила $202,4 млн, а годом ранее был убыток.
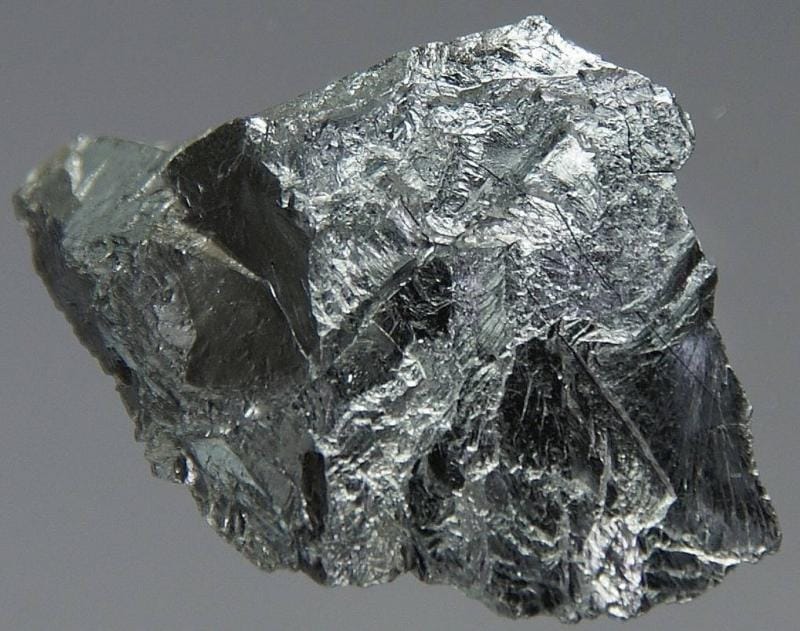
Вместе с ростом встаёт вопрос: что из этой прибыли остаётся в Казахстане?
Суть коротко
- Китайская Jiaxin International Resources (акции торгуются в Гонконге и на Astana International Exchange), разрабатывающая Богуты, за первое полугодие 2026 года получила выручку $345,5 млн (годом ранее — $16,1 млн) и чистую прибыль $202,4 млн против убытка $0,9 млн; чистая рентабельность — около 58,6%.
- Рост нужно читать с оговорками: коммерческая добыча на Богуты началась только в апреле 2025 года, поэтому база сравнения — неполное полугодие; дополнительный вклад дало повышение цен на вольфрамовый концентрат.
- За полгода добыто 1,96 млн тонн руды и произведено 4137 тонн концентрата с содержанием триоксида вольфрама 65% — это более 80% объёма всего 2025 года (5008 тонн за апрель–декабрь).
- Компания планирует довести годовую мощность до 4,95 млн тонн руды; производство паравольфрамата аммония (APT) — продукта более глубокой переработки — пока находится на стадии проектирования и ТЭО, а выделенные на это средства IPO по состоянию на конец июня не использовались.
Что показывает отчётность
Выручка выросла с $16,1 млн до $345,5 млн — более чем в 21 раз. Валовая рентабельность достигла 73,1%: из каждых $100 выручки чистой прибылью осталось почти $59. Операционный денежный поток составил $168,4 млн, на конец июня у компании было $186,5 млн денежных средств при кредитах в $130,8 млн. Акционерам объявлен промежуточный дивиденд в $0,24 на акцию с выплатой 11 ноября 2026 года.
В отчётности отражены и расходы, которые касаются самого Казахстана: налог на добычу полезных ископаемых — $40,6 млн, расход по налогу на прибыль — $50,9 млн. Вместе это около $91,5 млн, или примерно 26% выручки. Оговорка: это учётные расходы, и фактические платежи в бюджет могут отличаться по срокам.
По оценке консалтинговой компании Frost & Sullivan, Богуты — крупнейшее в мире открытое месторождение вольфрама по ресурсам триоксида вольфрама. На конец 2024 года оно занимало четвёртое место среди всех вольфрамовых месторождений мира, включая подземные, и имеет крупнейшую проектную мощность по концентрату среди отдельных рудников.
Почему «в 21 раз» — не вся история
Цифра роста выглядит эффектно, но её причины более прозаичны. В первом полугодии 2025 года рудник работал лишь часть периода: коммерческая добыча стартовала в апреле, так что сравнивается полное полугодие с неполным. Дополнительно сыграли роль цены на вольфрамовый концентрат, которые выросли.
Грубая прикидка по данным компании показывает, что вклад собственно объёмов не так велик. Средний выпуск концентрата в первом полугодии 2026 года — около 690 тонн в месяц, в апреле–декабре 2025 года — около 556 тонн в месяц. Разница — примерно четверть, тогда как выручка выросла более чем в 20 раз. Значит, значительная часть скачка объясняется низкой базой и ценами, а не только расширением производства. Из этого следует и риск: прибыль такого рудника в сильной степени зависит от цены на вольфрам, а она подвержена резким колебаниям.
Юань вместо евро
Меняется и структура долга. В первом полугодии компания привлекла $128,7 млн в рамках трёхлетней кредитной линии на $174,8 млн и полностью погасила кредит в евро. Теперь весь банковский долг номинирован в юанях, ставка плавающая — годовая LPR (базовая ставка кредитования в Китае) плюс 0,6 процентного пункта. Общий объём кредитов за полугодие сократился на 19,2%. Кто именно кредиторы, в сообщении не уточняется.
Чья это компания и кому достаётся прибыль
Jiaxin — китайская компания. По данным Astana International Exchange, она зарегистрирована в Китае, а в августе 2025 года провела двойное размещение акций в Гонконге и Астане — первое IPO в Центральной Азии, номинированное в юанях. В Казахстане компания работает около десяти лет, добычей на Богуты занимается через ТОО «Жетісу Вольфрамы». По данным NBK, значительная часть продаж ориентирована на Китай.
От роста прибыли акционеры выигрывают напрямую — например, через дивиденд в $0,24 на акцию. Казахстанские инвесторы тоже могли участвовать в размещении, но небольшой долей: по заявленному в 2025 году плану, на AIX выставляли 1,3 млн акций против 124 млн в Гонконге, то есть около 1%. Что остаётся в самой стране, определяют налоги, рабочие места и глубина переработки.
Это не единственный проект с китайским капиталом в критических минералах. В Жамбылской области китайская компания из Гонконга планирует вложить $30 млн в добычу плавикового шпата, а выручка проекта, по прогнозам, может достичь $640 млн. Тема структуры собственности поднималась и на примере энергетики: по расследованию NBK, новые ВИЭ-проекты всё чаще строят и контролируют китайские государственные энергохолдинги. Различие важно: Jiaxin — публичная компания, акции которой торгуются на бирже, а не государственный холдинг. Но вывод NBK применим и здесь: опрошенные им эксперты сходятся, что присутствие китайского капитала само по себе не проблема, а вопрос в условиях, на которых он допускается в страну.
Концентрат или глубокая переработка
Главное из этих условий для вольфрама — переработка. Представитель Центра развития торговой политики говорил, что цель Казахстана — не вывоз сырья, а первичная обработка и локализация производства. Богуты показывает, где сейчас проходит граница: из руды на месте получают концентрат с содержанием 65% триоксида вольфрама, то есть первичная обработка есть. Следующая ступень — производство APT — пока только на бумаге: компания ведёт проектирование, изучает рынок и готовит ТЭО, а выделенные на это средства IPO на конец июня не использовались.
Эта ступень важна и для более широкой стратегии страны. Казахстан последовательно говорит о переходе от продажи редкоземельного сырья к его переработке, и Богуты — один из главных практических примеров того, как эта задача решается в вольфрамовой отрасли.
Авторский вывод
Цифры Jiaxin впечатляют, но читать их лучше вместе с оговорками: низкая база сравнения, высокие цены на концентрат и зависимость прибыли от сырьевого рынка. Для Казахстана это хорошая новость — налоги и работающее производство — и повод не успокаиваться. Прибыль компании принадлежит в основном её акционерам, поэтому вопрос о том, какую часть добавленной стоимости получает страна, решится не отчётом за полугодие, а тем, будет ли построено звено, которое сейчас существует лишь как проект: производство APT внутри Казахстана.
Comments ()