Китай контролирует почти 60% мирового производства электроники
Один регион планеты производит практически всю технику, которой пользуется весь остальной мир, — от смартфонов до печатных плат.
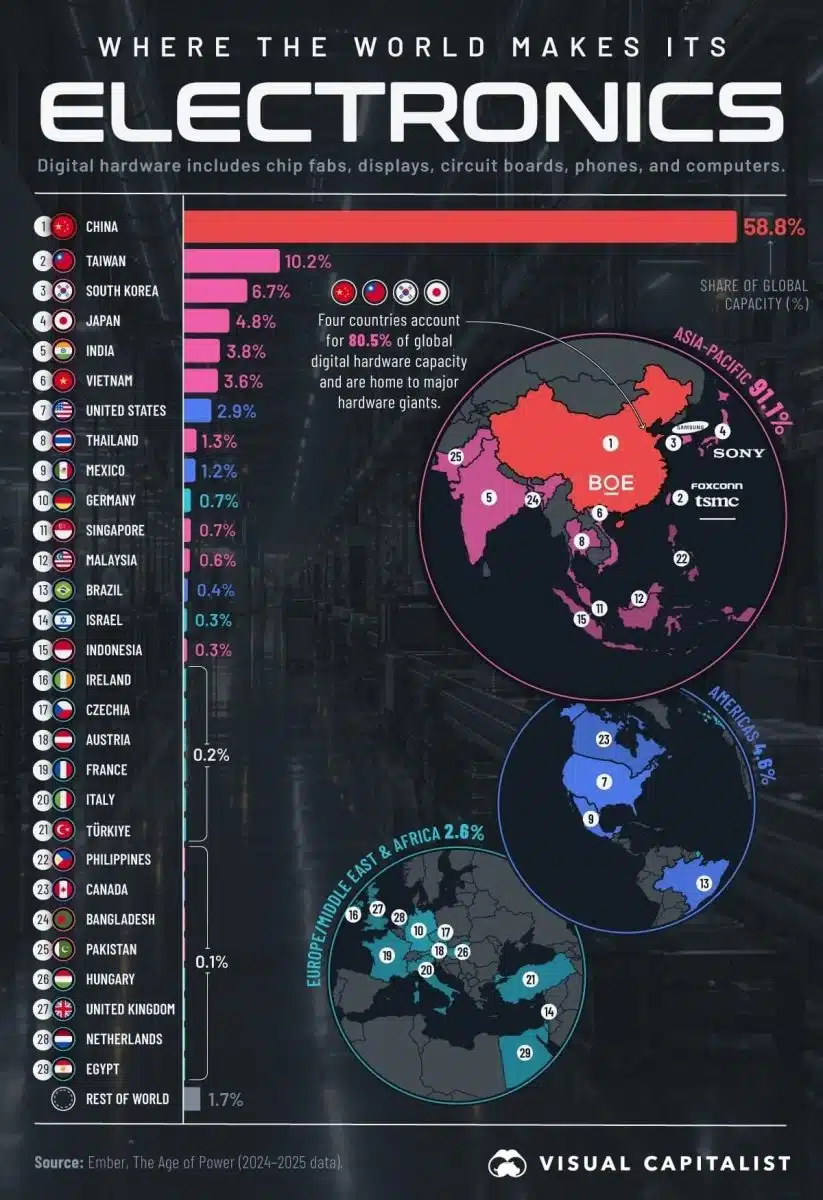
Новый рейтинг показывает, насколько сконцентрирована эта отрасль вокруг горстки стран Восточной Азии, пишет Naked Science.
Суть коротко
- По данным организации Ember, основанным на статистике за 2024–2025 годы, на Китай приходится 58,8% мировых производственных мощностей в сфере цифровой техники — почти в шесть раз больше, чем у занимающего второе место Тайваня (10,2%).
- Ещё 21,7% мировых мощностей приходится на Тайвань, Южную Корею и Японию — то есть на четыре ведущие страны Восточной Азии совокупно приходится 80,5% всего мирового производства электроники.
- За пределами четвёрки лидеров пятое место занимает Индия (3,8%), за ней следуют Вьетнам (3,6%) и США (2,9%); крупнейшая европейская страна в рейтинге — Германия — контролирует лишь 0,7% мировых мощностей.
- Китай продолжает укреплять позиции в рамках нового пятилетнего плана развития полупроводников и искусственного интеллекта — к 2030 году страна планирует довести совокупную операционную выручку связанных отраслей до $4,5 трлн.
Почему именно эти четыре страны
Каждая из стран-лидеров занимает своё специфическое место в единой производственной цепочке, а не дублирует функции соседей. Тайвань — один из крупнейших в мире центров производства полупроводников и сборки электронной техники, Южная Корея специализируется на выпуске полупроводников и дисплеев, а Япония обладает давно сформировавшейся, зрелой электронной промышленностью. В совокупности эти экономики образуют плотную региональную цепочку — от изготовления полупроводников и электронных компонентов до сборки готовой техники, — а штаб-квартиры крупнейших мировых компаний отрасли вроде TSMC, Samsung и Sony расположены именно здесь.
Доля производства — не то же самое, что доля прибыли
Важная методологическая оговорка, которую стоит держать в уме при чтении подобных рейтингов: показатель отражает именно производственные мощности, а не то, кому в конечном счёте достаётся добавленная стоимость от произведённой техники. Значительная часть электроники, физически собираемой в Китае, выпускается по заказу и под брендом компаний из других стран — то есть высокая доля производственных мощностей не равна автоматически такой же доле прибыли от продажи готовых устройств. Показательно и положение США в рейтинге — страна занимает лишь седьмое место по объёму, но удерживает эту позицию не за счёт масштаба сборочного производства, а благодаря выпуску наиболее передовой и высокомаржинальной продукции.
Связь с казахстанским кластером критических минералов
Вся эта производственная цепочка, сконцентрированная в Восточной Азии, начинается не с чипов и дисплеев, а с сырья — редких и критических металлов, без которых современная электроника попросту невозможна. Мы уже неоднократно писали о том, как Казахстан выстраивает собственную роль поставщика подобного сырья — от вольфрама, вошедшего в тройку мировых лидеров по добыче, до планов перейти от простого экспорта редкоземельного сырья к его переработке внутри страны. Именно на стыке этих двух картин — глобальной концентрации производства готовой электроники в Азии и растущей казахстанской добычи критических минералов — становится понятна логика вступления Казахстана в глобальный технологический альянс Pax Silica: страна делает ставку не на конкуренцию с уже сложившимися производственными гигантами вроде Китая или Тайваня, а на закрепление позиций именно в сырьевом звене этой же самой мировой цепочки поставок.
Авторский вывод
Рейтинг Ember наглядно показывает, насколько сконцентрирована современная электронная промышленность вокруг относительно небольшого числа стран Восточной Азии — концентрация, которую вряд ли удастся сколько-нибудь заметно изменить в обозримом будущем, учитывая масштаб уже накопленных производственных экосистем, инфраструктуры и специализированных компетенций в регионе. Для стран вроде Казахстана это означает, что реалистичная стратегия участия в мировой электронной отрасли лежит не в попытке конкурировать за долю в сборочном производстве, а в укреплении позиций там, где конкуренция пока не настолько тотальна, — в добыче и переработке сырья, без которого сама эта производственная цепочка попросту не сможет функционировать.
Comments ()