Китай из крупнейшего покупателя СПГ превращается в конкурирующего продавца газа
Китай, главный импортёр сжиженного природного газа (СПГ) в мире, всё чаще перепродаёт его другим странам.
Избыток долгосрочных контрактов растёт, а собственный спрос на газ выходит на плато. Об этом говорится в отчёте Института экономики энергетики и финансового анализа (IEEFA) за сентябрь 2026 года «От покупателя к посреднику».
Суть коротко
- В первом полугодии 2026 года на реэкспорт пришлось 47% СПГ, обработанного судами, которые зафрахтовали китайские компании.
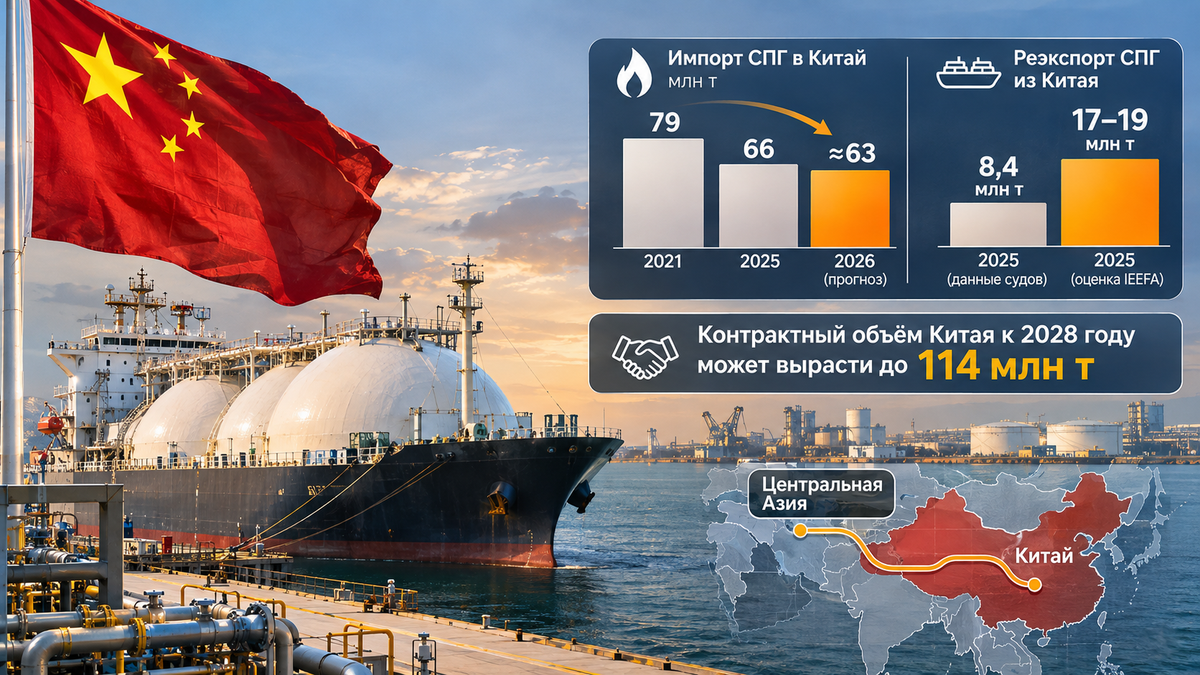
- Импорт СПГ в Китае снизился с 79 млн т в 2021 году до 66 млн т в 2025 году, на 2026 год IEEFA ожидает около 63 млн т.
- Контрактный объём Китая к 2028 году может вырасти до 114 млн т.
- Весь реэкспорт Китая в 2025 году IEEFA оценивает в 17-19 млн т, по данным судов - 8,4 млн т.
Что говорится в отчёте
Главный вывод авторов, Кристофера Долемана и Сэма Рейнольдса, - крупнейший источник спроса на СПГ становится конкурирующим поставщиком. Китай подписал много долгосрочных контрактов в 2021-2023 годах, и теперь по ним идут поставки, а спрос в стране не растёт. Импорт СПГ упал с 79 млн т в 2021 году до 66 млн т в 2025 году, на 2026 год ожидается около 63 млн т, в сносках указан диапазон 61-64 млн т.
Реэкспорт, по оценке IEEFA, составил в 2025 году 17-19 млн т. Нижняя граница получена допущением, что зафрахтованные суда перевозят половину перепроданного газа, верхняя выведена из контрактного профицита. Авторы называют оценку консервативной. По данным судов, зафрахтованных китайскими компаниями, в 2025 году перепродано 8,4 млн т. Основные направления в 2025 году - Южная Корея (19%), Япония (14%) и Нидерланды (9,9%).
Почему Китай перепродаёт газ
По данным отчёта, на это повлияли несколько причин. Гибкие контракты с Австралией и США позволяют отправлять грузы туда, где цена выше. Из-за торговой напряжённости американский СПГ не поставлялся в Китай с марта 2025 года по июнь 2026 года, поэтому такие грузы перепродавались. После 2022 года американский газ к тому же выгоднее продавать в Европе. Прибыль Китая от перепродажи американского и австралийского СПГ с 2021 года по июнь 2026 года IEEFA оценивает в 4,6 млрд долларов.
В ноябре ProFinance сообщил, что реэкспорт СПГ из материкового Китая за январь-октябрь 2026 года вырос втрое к тому же периоду 2025 года, причём две трети ушло в Южную Корею и Таиланд. Издание приводит оценки Bloomberg и связывает рост с перебоями поставок с Ближнего Востока из-за закрытия Ормузского пролива, слабым промышленным спросом в Китае и ростом добычи внутри страны. Абсолютный объём реэкспорта за десять месяцев в этом материале не назван.
Что будет дальше
IEEFA ожидает, что контрактный объём Китая к 2028 году вырастет до 114 млн т. С 2026 по 2032 год по контрактам должно поступить около 46 млн т, 43% из них гибкие. Избыток контрактов в 2026 году, по оценке авторов, может достичь почти 32 млн т без учёта новых контрактов с Персидским заливом. В начале 2030-х годов он оценивается в диапазоне 11-48 млн т. По данным ProFinance, китайские компании подписали семь новых долгосрочных контрактов на импорт на 10,65 млн т в год с поставками с 2027 года.
Что с газом из Центральной Азии в Китае
Китай получает газ не только в виде СПГ, но и по трубопроводам. В марте 2026 года inbusiness.kz писал, что Туркменистан объявил о намерении увеличить поставки газа в Китай с 40 до 65 млрд куб. м в год. Газ идёт через Казахстан по магистрали «Центральная Азия - Китай», казахстанский участок эксплуатирует ТОО «Азиатский газопровод», совместное предприятие Qazaq Gas и CNPC. Проектная мощность линий A, B и C составляет около 55-60 млрд куб. м в год, с 2009 года по состоянию на 1 марта 2026 года в Китай поставлено около 460 млрд куб. м. Выручка оператора за 2024 год составила почти 900 млрд тенге, чистая прибыль - более 650 млрд тенге.
Какие цифры расходятся
В отчёте IEEFA избыток контрактов в 2026 году назван и «почти 32 млн т», и 40 млн т, причём разница не объяснена. Для начала 2030-х годов в разных частях отчёта указаны диапазоны 11-48 млн т, «более 47 млн т» и 4-40 млн т. Доля 47% в первом полугодии 2026 года относится к СПГ, который прошёл через суда, зафрахтованные китайскими компаниями, а не ко всему импорту страны.
Что остаётся неизвестным
Точного объёма реэкспорта Китая за 2026 год нет ни в отчёте IEEFA, ни в материале ProFinance. Не ясно, как избыток СПГ повлияет на спрос Китая на трубопроводный газ из Центральной Азии: в отчёте IEEFA Центральная Азия и Казахстан в этом контексте не упоминаются.
Что происходит с газом в Центральной Азии
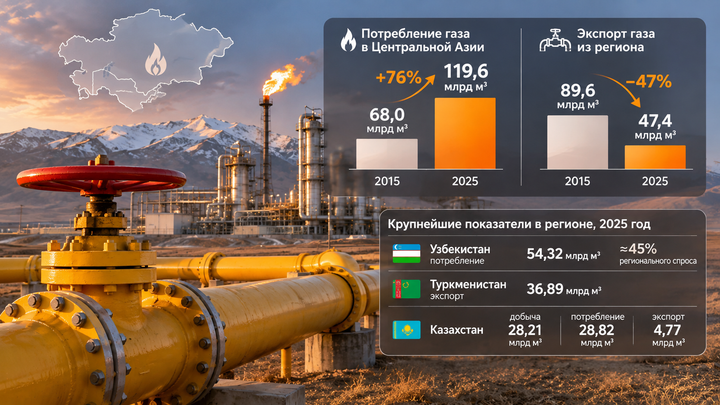
Регион за десять лет стал потреблять больше газа и вывозить меньше: экспорт сократился с 89,6 млрд куб. м в 2015 году до 47,4 млрд куб. м в 2025 году, а потребление выросло на 76%, до 119,6 млрд куб. м. Казахстан вывозит 4,77 млрд куб. м. Внутри страны мощности по переработке наращивают: «QazaqGaz Processing» подписала в Китае контракт на второй газоперерабатывающий завод на Кашагане мощностью до 2,5 млрд куб. м в год, вместе с первым заводом мощность составит до 3,5 млрд куб. м. В Узбекистане объём сейсморазведки вырос в пять раз, найдено пять газовых месторождений, но импорт газа к 2030 году может достичь 10-11 млрд куб. м в год. Эксперт Аскар Исмаилов предлагает соединить газовые сети пяти стран кольцом свыше 3 тыс. км примерно за $5 млрд, но финансирование и договорённости между правительствами пока не согласованы.
Авторский вывод
Китай всё меньше похож на рынок, который берёт любой газ, и всё больше на трейдера с запасом контрактов. Для Центральной Азии это важно как фон: транзитный маршрут в Китай рассчитан на 55-60 млрд куб. м в год, а соседний рынок получает всё больше гибкого СПГ. Отчёт IEEFA прямо не связывает эти потоки, поэтому судить о влиянии на казахстанский транзит пока рано.
Comments ()