Половина всей импортируемой в мире нефти уходит в Азию
Закрытие Ормузского пролива в 2026 году снова напомнило миру, какие страны сильнее всего зависят от импортной нефти.
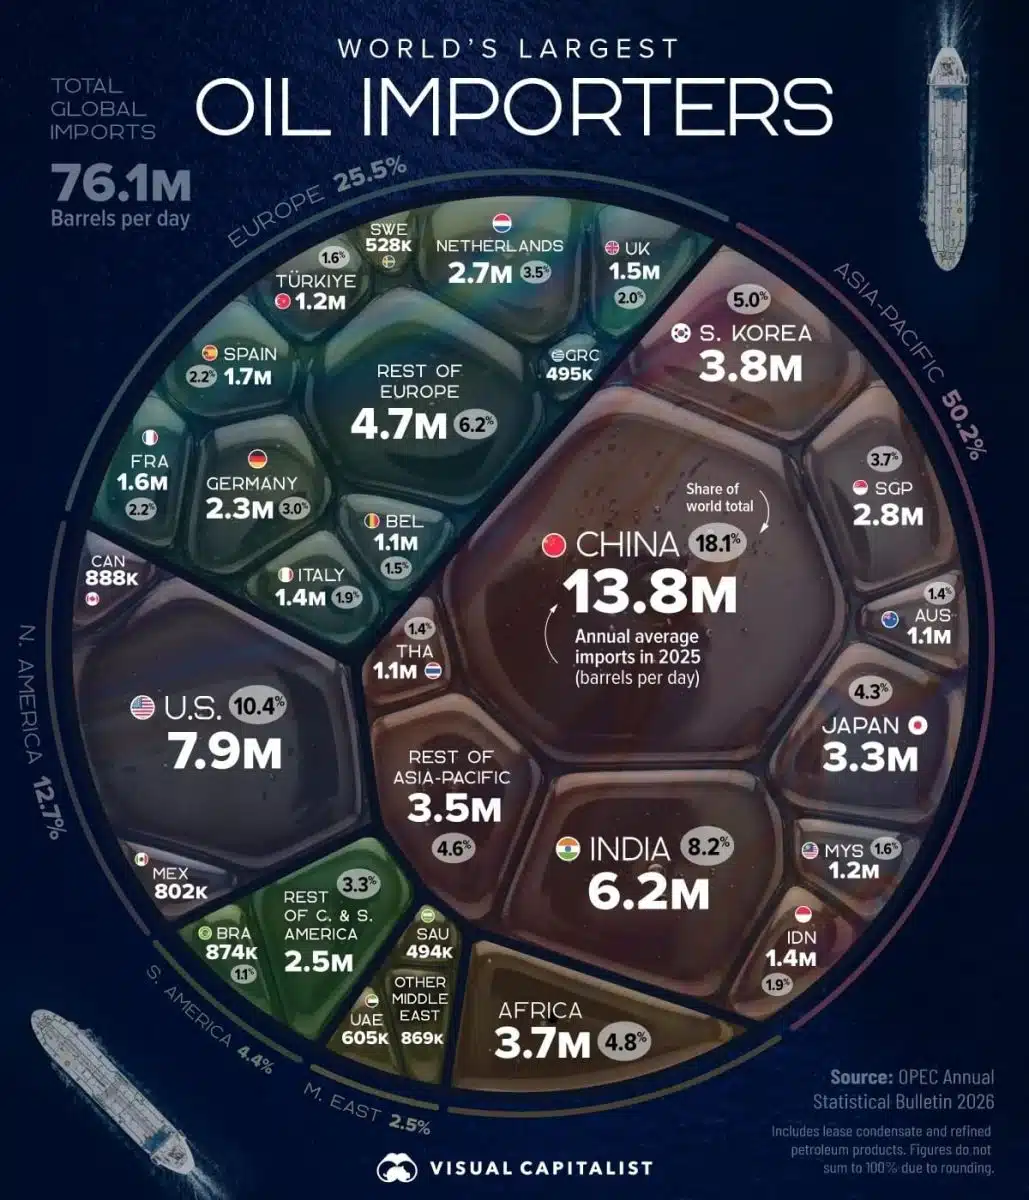
Свежий рейтинг крупнейших покупателей, опубликованный NakedScience, показывает, что уязвимость распределена крайне неравномерно — и Азия несёт на себе основную её тяжесть.
Суть коротко
- По данным статистического бюллетеня ОПЕК за 2026 год, Китай в 2025 году импортировал 13,8 млн баррелей нефти в сутки — почти вдвое больше занявших второе место США.
- Тройку крупнейших импортёров замыкает Индия (6,2 млн баррелей в сутки), за ней следуют Южная Корея (3,8 млн) и Япония (3,3 млн) — в совокупности на пятёрку лидеров приходится 46% мирового объёма импорта.
- Страны Азиатско-Тихоокеанского региона в целом импортировали 38,2 млн баррелей в сутки — это 50,1% мирового объёма, а на азиатские страны пришлось 89,2% всей сырой нефти, перевозимой через Ормузский пролив.
- Отдельно уязвимы Япония и Южная Корея, получающие с Ближнего Востока 77% и 57% импортируемой нефти соответственно, — это заметно ограничивает их возможности быстро найти альтернативных поставщиков в случае сбоев.
Почему валовые цифры искажают картину
Методологическая оговорка авторов рейтинга важна для правильного понимания данных: показатели отражают валовой объём импорта, а не чистый импорт за вычетом собственного экспорта. Именно поэтому в верхней части списка неожиданно оказываются такие крупные центры нефтепереработки и торговли, как Сингапур (2,8 млн баррелей в сутки) и Нидерланды (2,7 млн), — значительная часть закупаемой ими нефти после переработки вновь уходит на экспорт. Похожая логика объясняет и второе место США: несмотря на статус крупного импортёра, страна одновременно экспортирует 10,7 млн баррелей в сутки, поскольку многие американские НПЗ изначально проектировались под тяжёлую нефть, которую приходится закупать за рубежом (почти 57% американского импорта приходится на Канаду), тогда как более лёгкая сланцевая нефть и избыток топлива уходят на экспорт
Европа зависима, но раздроблена
На Европу в целом приходится около четверти мирового нефтяного импорта, но этот объём распределён между множеством стран со сравнительно небольшими закупками каждая — в первую двадцатку крупнейших импортёров входят сразу 11 европейских государств, а лидируют среди них Нидерланды и Германия (2,3 млн баррелей в сутки). Показательно, что перебои с поставками, связанные с конфликтами на Ближнем Востоке, затрагивают не только Азию: саудовская Saudi Aramco предупредила европейских покупателей о приостановке экспорта сырой нефти в октябре после атаки на нефтепровод East-West.
Казахстан — по другую сторону уравнения
Показательно, что Казахстана в этом рейтинге не найти — не потому, что страна незначима на мировом нефтяном рынке, а потому, что находится по противоположную сторону уравнения. Мы уже писали о том, что нефть остаётся главной статьёй казахстанского экспорта, обеспечивая свыше половины всей экспортной выручки страны. В отличие от стран, зависящих от транспортировки через Ормузский пролив, казахстанская нефть в основном движется по другим маршрутам — прежде всего через Каспийский трубопроводный консорциум в направлении Новороссийска, — что структурно снижает прямую уязвимость казахстанского экспорта к сбоям именно в этом конкретном проливе, хотя и не избавляет страну от зависимости от других транзитных маршрутов и партнёров.
Авторский вывод
Рейтинг крупнейших импортёров нефти хорошо иллюстрирует базовый принцип энергетической геополитики: физическая зависимость от конкретного маршрута поставки — будь то Ормузский пролив для азиатских стран или отдельный нефтепровод для Европы — создаёт уязвимость вне зависимости от общего объёма закупаемой нефти. Для стран-экспортёров вроде Казахстана этот же принцип работает в обратную сторону: устойчивость определяется не только объёмом добычи, но и диверсификацией собственных экспортных маршрутов, что делает вопрос транспортной инфраструктуры столь же значимым для нефтедобывающей страны, как и для крупнейших мировых импортёров.
Comments ()