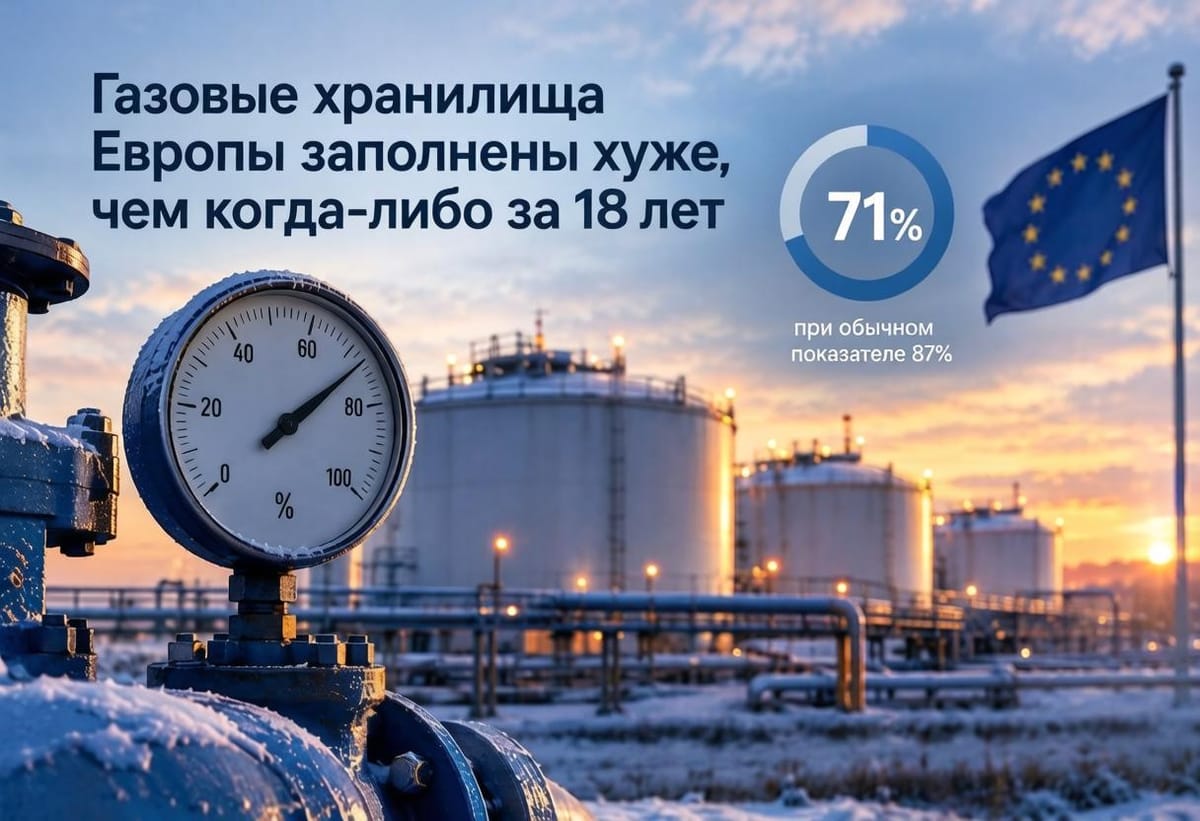
Газовые хранилища Европы заполнены хуже, чем когда-либо за 18 лет
Модель, которая десятилетиями держала европейские зимы предсказуемыми, второй год подряд не работает.
Компании больше не могут дёшево закупать газ летом и с прибылью продавать его зимой — а значит, стимул заполнять хранилища заранее исчезает именно тогда, когда он нужнее всего.
Суть коротко
- Европейские газовые хранилища заполнены примерно на 71% при обычном для этого времени года показателе около 87% — это минимум за всю историю наблюдений с 2009 года, сообщает Bloomberg.
- В Германии, крупнейшей экономике ЕС, ситуация ещё хуже — хранилища заполнены лишь на 57%.
- Традиционная модель — закупка дешёвого газа летом для хранения и продажи зимой по более высокой цене — не работает второй год подряд из-за сокращения поставок российского трубопроводного газа и перехода Европы на СПГ; в 2026 году ситуацию дополнительно осложнили перебои с ближневосточными поставками на фоне конфликта с Ираном.
- Руководитель направления регулирования Uniper Energy Storage Михаэль Шмёльцер заявил: «Невозможно реинвестировать и устойчиво эксплуатировать хранилища в долгосрочной перспективе, если сезонная разница цен остаётся отрицательной».
Почему модель перестала работать
Экономика газовых хранилищ строится на разнице цен между сезонами — летом газ обычно дешевле, зимой дороже, и именно эта разница окупает затраты на закачку, хранение и последующий вывод топлива. Когда сезонный спред становится отрицательным или недостаточным, у операторов хранилищ пропадает финансовый стимул заполнять мощности заранее — они физически могут это сделать, но будут терять деньги на самой операции. Именно об этом говорит Шмёльцер: продажа мощностей хранения ниже себестоимости делает невозможным долгосрочное устойчивое инвестирование в саму инфраструктуру хранения, а не только текущее заполнение конкретного сезона.
Два независимых удара по одной системе
Показательно, что проблема складывается не из одного фактора, а из наложения структурного и ситуативного. Структурная часть — сокращение поставок российского трубопроводного газа и переход на более дорогой и волатильный по цене СПГ — работает уже второй год и меняет саму экономику долгосрочного хранения. Ситуативная часть — перебои с поставками с Ближнего Востока на фоне конфликта с Ираном — наложилась на эту и без того ослабленную систему в 2026 году, усугубив дефицит именно в момент, когда резервных возможностей для компенсации оставалось меньше обычного.
Германия между долгосрочным планом и сиюминутным дефицитом
Показательно, что худший в ЕС показатель заполненности хранилищ — именно у Германии, страны, которая на прошлой неделе представила национальную дорожную карту полного отказа от угля, нефти и газа к 2045 году. Долгосрочная стратегия и сиюминутная реальность здесь расходятся: план на десятилетия вперёд предполагает планомерное снижение зависимости от ископаемого топлива, но конкретно этой зимой стране, вероятно, придётся полагаться на дорогой СПГ именно из-за нехватки резервов, накопленных заранее. Это не противоречие в стратегии как таковой — переходный период редко бывает гладким, — но напоминание о том, что декларации о будущем не отменяют необходимости справляться с текущими структурными проблемами энергоснабжения уже сейчас.
Чем это грозит потребителям
Bloomberg отмечает: в случае холодной зимы или новых перебоев с поставками Европе может потребоваться закупать СПГ по высоким ценам на спотовом рынке — вместо использования уже накопленных, оплаченных заранее по более выгодным условиям резервов. Это способно увеличить счета за энергию и усилить инфляционное давление в странах ЕС, а конкуренция за партии СПГ на мировом рынке затронет в первую очередь менее обеспеченные страны, уже испытывающие сложности с энергоснабжением, — то есть эффект от низкой заполненности хранилищ распределится по Европе неравномерно.
Авторский вывод
Ситуация с европейскими хранилищами показывает, как быстро может сломаться система, годами работавшая на предсказуемой сезонной логике: одного лишь наличия физических мощностей для хранения газа недостаточно, если экономика их заполнения перестаёт окупаться. Пока конкретный исход зимы 2026–2027 годов зависит от погоды и того, удастся ли компенсировать нехватку резервов дополнительными закупками СПГ, сам факт рекордно низкой заполненности за 18 лет наблюдений — сигнал того, что европейский газовый рынок вошёл в период структурно более высокой уязвимости, а не переживает разовый сезонный сбой.
Comments ()